


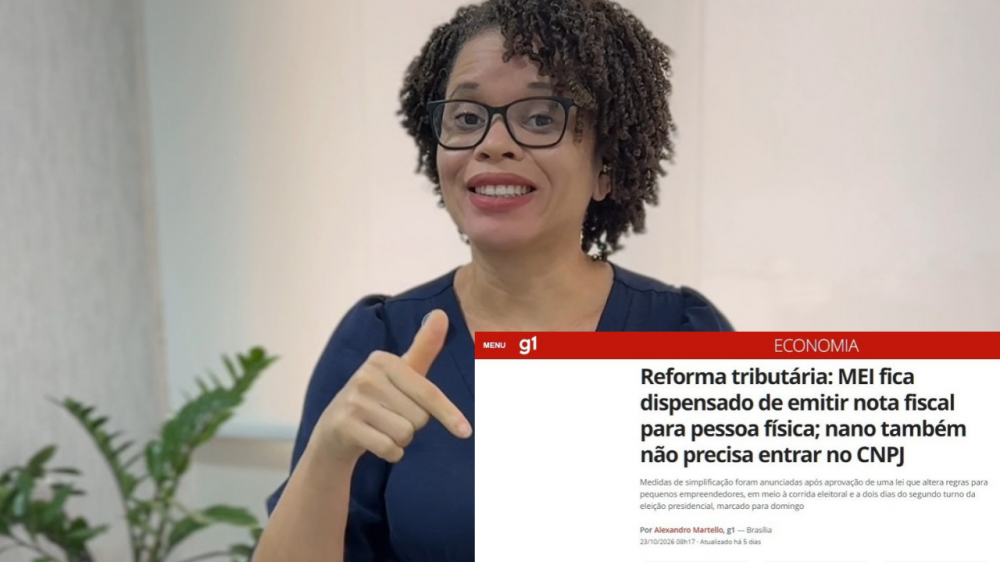
MEI será dispensado de emitir nota fiscal em 2027? Entenda a nova resolução
Atualizado em 29 de outubro de 2026 | JP Contábeis
Uma mudança importante na legislação tributária brasileira está chamando a atenção dos microempreendedores individuais. Afinal, o MEI será dispensado de emitir nota fiscal a partir de 2027?
A dúvida surgiu após a publicação da Resolução CGSN nº 195/2026, que trouxe medidas de simplificação relacionadas à Reforma Tributária.
A novidade beneficia milhões de pequenos empreendedores, incluindo manicures, confeiteiros, cabeleireiros, comerciantes, eletricistas e diversos profissionais que trabalham por conta própria.
Entretanto, é importante esclarecer: a nova legislação não significa que o MEI poderá deixar de emitir nota fiscal em todas as situações.
Neste artigo, a JP Contábeis explica o que estabelece a legislação, quais obrigações continuam existindo e como o microempreendedor deve se preparar para 2027.
O MEI é obrigado a emitir nota fiscal atualmente?
A Resolução CGSN nº 140/2018, em seu artigo 106, estabelece as regras gerais relacionadas à emissão de documentos fiscais pelo microempreendedor individual.
Pela regra atual, o MEI está dispensado de emitir nota fiscal nas vendas de mercadorias e prestações de serviços destinadas ao consumidor final pessoa física, ressalvadas as situações em que o consumidor solicita o documento e outras exigências aplicáveis.
Por outro lado, existem operações em que a emissão continua obrigatória.
Na prestação de serviços para empresas inscritas no CNPJ, por exemplo, o MEI deve emitir nota fiscal.
Nas vendas de mercadorias para empresas, a emissão também é exigida quando o destinatário não emite nota fiscal de entrada.
Portanto, a obrigação depende da natureza da operação e de quem está contratando o serviço ou adquirindo o produto.
Qual é a nova resolução sobre nota fiscal do MEI em 2027?
A Resolução CGSN nº 195, de 21 de outubro de 2026, publicada no Diário Oficial da União em 22 de outubro, introduziu novas medidas de simplificação tributária.
A regulamentação faz parte da adaptação dos pequenos negócios às mudanças promovidas pela Reforma Tributária do Consumo.
Entre as novidades está a possibilidade de utilização da Declaração Anual Simplificada para o Microempreendedor Individual (DASN-SIMEI) como documento fiscal eletrônico nas operações destinadas ao consumidor final pessoa física.
A Receita Federal confirmou essa medida em comunicado oficial publicado em 23 de outubro de 2026.
O objetivo é reduzir a burocracia e adequar as exigências fiscais à realidade dos pequenos empreendedores.
Isso representa uma simplificação importante, mas não deve ser interpretado como autorização para deixar de documentar receitas ou abandonar as obrigações fiscais.
O que muda na emissão de nota fiscal do MEI em 2027?
Com as novas disposições relacionadas à Reforma Tributária, o MEI passa a contar com um tratamento simplificado para determinadas operações destinadas ao consumidor final pessoa física.
A possibilidade de utilização da DASN-SIMEI como documento fiscal eletrônico é uma das principais novidades.
É importante destacar que a medida está relacionada às exigências decorrentes do novo sistema tributário e deve ser observada conforme as condições previstas na regulamentação.
Isso não significa que a declaração anual substituirá automaticamente toda e qualquer nota fiscal exigida nas atividades do microempreendedor.
As operações com pessoas jurídicas continuam exigindo atenção especial.
O MEI que presta serviços para empresas, por exemplo, deve observar as regras aplicáveis à emissão da Nota Fiscal de Serviços Eletrônica (NFS-e).
Da mesma forma, comerciantes precisam verificar as exigências fiscais relacionadas à circulação de mercadorias.
MEI que atende pessoa física precisará emitir nota em 2027?
Essa é uma das principais dúvidas dos pequenos empreendedores.
Imagine uma manicure que atende diretamente suas clientes, uma confeiteira que vende bolos para consumidores finais ou um cabeleireiro que presta serviços a pessoas físicas.
Esses profissionais já contam com hipóteses de dispensa de emissão de nota fiscal previstas na legislação do MEI.
A nova regulamentação busca simplificar também o cumprimento das exigências relacionadas aos tributos instituídos pela Reforma Tributária.
Entretanto, a dispensa de emissão não significa que o faturamento poderá deixar de ser informado.
Toda receita obtida pelo negócio precisa ser considerada nos controles financeiros e nas declarações obrigatórias.
MEI que presta serviço para CNPJ continuará emitindo nota fiscal?
Sim. A publicação da nova resolução não deve ser interpretada como uma dispensa geral para serviços prestados a empresas.
Quando uma empresa contrata um MEI para executar determinado serviço, permanece a necessidade de observar a legislação aplicável à emissão do documento fiscal.
Por exemplo, um eletricista contratado por uma empresa para realizar uma manutenção deverá emitir a nota fiscal correspondente.
O mesmo cuidado vale para profissionais de manutenção, marketing, tecnologia e outros prestadores de serviços enquadrados como microempreendedores individuais.
Desde setembro de 2023, o MEI prestador de serviços utiliza a NFS-e de padrão nacional nas situações em que a emissão é obrigatória.
O procedimento pode ser realizado gratuitamente pelo Portal Nacional da NFS-e.
A DASN-SIMEI vai substituir a nota fiscal?
A DASN-SIMEI é a Declaração Anual Simplificada do Microempreendedor Individual.
Por meio dela, o empreendedor informa à Receita Federal o faturamento bruto obtido durante o ano-calendário, inclusive quando não houve movimentação.
Com a nova regulamentação, a declaração também poderá ser utilizada como documento fiscal eletrônico nas hipóteses previstas para operações destinadas ao consumidor final pessoa física.
É fundamental compreender que a DASN-SIMEI continua sendo uma obrigação anual.
Ela não deve ser confundida com o pagamento mensal do DAS-MEI, nem utilizada como justificativa para deixar de registrar as receitas do negócio.
A correta organização financeira permanece indispensável para o cumprimento das obrigações tributárias.
O que acontece com o MEI que não emite nota fiscal quando é obrigado?
Quando existe obrigação legal de emissão, o microempreendedor precisa cumprir as exigências fiscais correspondentes.
A ausência de documentação pode gerar dificuldades na comprovação das operações, inconsistências fiscais e problemas no relacionamento comercial com empresas contratantes.
Por isso, antes de deixar de emitir qualquer documento, é importante verificar se a operação realmente está abrangida por alguma hipótese de dispensa.
Também é recomendável manter os comprovantes das vendas, os documentos relacionados aos serviços prestados e o controle mensal das receitas.
A simplificação tributária não elimina a necessidade de organização.
Como o MEI deve se preparar para as mudanças de 2027?
A principal recomendação é acompanhar as alterações legais e entender como elas se aplicam à atividade desenvolvida.
O microempreendedor deve identificar se atende consumidores finais, empresas ou ambos.
Também precisa verificar qual documento fiscal deve utilizar, manter o faturamento atualizado e cumprir corretamente as obrigações anuais.
Outro cuidado importante é não confundir as regras do MEI com aquelas destinadas às microempresas e empresas de pequeno porte optantes pelo Simples Nacional.
Embora esses regimes tenham relação entre si, existem diferenças nas obrigações e nos procedimentos fiscais.
Contar com orientação contábil ajuda a interpretar essas mudanças e evitar decisões baseadas em informações incompletas divulgadas nas redes sociais.
Conclusão: o MEI deixará de emitir nota fiscal em 2027?
A Resolução CGSN nº 195/2026 representa um avanço na simplificação das obrigações relacionadas à Reforma Tributária.
A possibilidade de utilizar a DASN-SIMEI como documento fiscal eletrônico em determinadas operações com consumidores finais pessoas físicas é uma novidade relevante.
Entretanto, não existe uma dispensa irrestrita de emissão de nota fiscal para todas as atividades e operações do MEI.
Cada empreendedor deve observar a natureza de suas vendas ou serviços e as exigências legais aplicáveis.
Precisa de ajuda para entender as novas regras do MEI?
A JP Contábeis, escritório de contabilidade em Salvador, oferece atendimento contábil para microempreendedores, profissionais autônomos e empresas de diferentes segmentos.
Nossa equipe auxilia na abertura de CNPJ, regularização do MEI, declarações obrigatórias, emissão de notas fiscais e acompanhamento das mudanças tributárias.
Entre em contato com a JP Contábeis e mantenha seu negócio organizado para 2027.
JP Contábeis | Contabilidade em Salvador e atendimento online em todo o Brasil.
Telefone: (71) 3012-1027.
